Co je podnikání na internetu a přes internet
Podnikání na internetu lze rozdělit na dvě části podle toho, jestli je internet přímo zdrojem příjmu, nebo jen prostředkem k němu.
Podnikání přes internet
Prodej zboží a služeb pomocí internetu. Typicky jde o web s nabídkou služby nebo o e-shop, přes který zákazník rovnou objedná a zaplatí. Internet je tu prodejním kanálem a komunikačním prostředkem, samotné zboží nebo služba existují i mimo něj.
Podnikání na internetu
Činnost, která se celá odehrává na internetu a z níž plynou příjmy. Nejtypičtější je prodej reklamy na vlastních webových stránkách (PPC reklama, bannery, affiliate), takže práce spočívá v tvorbě a udržování obsahu. Patří sem také:
- poskytování internetových služeb, například webhostingu,
- obchodování s doménovými jmény,
- prodej reklamního prostoru na webu,
- prodej přístupu k placenému obsahu, kurzům nebo softwaru.
Z pohledu úřadů mezi oběma skupinami rozdíl není. Podnikatelem je každý, kdo samostatně, na vlastní účet a odpovědnost vykonává výdělečnou činnost se záměrem činit tak soustavně za účelem zisku (§ 420 občanského zákoníku).
Nejčastější způsoby podnikání na internetu
Jednotlivé modely se liší hlavně tím, kolik peněz potřebujete na začátku a jaké povinnosti s nimi přicházejí.
| Způsob | Co potřebujete | Vstupní náklady | Daňové a právní povinnosti |
|---|---|---|---|
| E-shop s vlastním skladem | zboží, e-shopové řešení, dopravce, platební bránu | vyšší, peníze vázané ve zboží | živnost, obchodní podmínky, 14denní odstoupení, reklamace, při prodeji do EU limit 10 000 EUR |
| Dropshipping | e-shop a dodavatele, který zboží posílá zákazníkovi | nízké, platíte hlavně web a reklamu | stejné jako u e-shopu, vůči zákazníkovi odpovídáte vy jako prodávající |
| Služby na volné noze | odbornost, portfolio, web nebo profil | nízké | živnost nebo jiná samostatná činnost, u firemních klientů z jiného státu EU registrace identifikované osoby |
| Obsah a reklama | web, kanál nebo profil s návštěvností | nízké, hlavně čas | živnost, při příjmu od reklamní sítě z jiného státu EU registrace identifikované osoby |
| Affiliate | obsah, který přivádí kupující k cizímu prodejci | nízké | živnost, provize je příjem za službu, u partnerů z EU opět identifikovaná osoba |
| Digitální produkty | e-book, kurz, šablonu nebo aplikaci, prodejní stránku | nízké až střední, hlavně čas na výrobu | živnost, pravidla pro spotřebitele, u prodeje koncovým zákazníkům do EU limit 10 000 EUR |
| Prodej přes tržiště | zboží a účet prodejce na tržišti | nízké až střední, provize tržišti | jako e-shop, soustavný prodej je podnikání, i když nemáte vlastní web |
Zdroj živnostenský zákon č. 455/1991 Sb., občanský zákoník č. 89/2012 Sb. (§ 1811–1837), zákon o DPH č. 235/2004 Sb. (§ 6h, 6i, 8, 10i), stav k 12. 11. 2026.
Prodej zboží, reklamy i většina služeb spadá pod volnou živnost „Výroba, obchod a služby neuvedené v přílohách 1 až 3 živnostenského zákona“. Nevyžaduje žádnou odbornou způsobilost. Jak postavit vlastní obchod, popisuje návod jak založit vlastní e-shop.
Jak začít podnikat na internetu krok za krokem
- Ověřte poptávku. Zjistěte, kdo má produkt koupit, za kolik ho prodává konkurence a kolik vás bude stát získání jednoho zákazníka.
- Zvolte formu podnikání. Pro začátek většinou stačí živnost. Společnost s ručením omezeným dává smysl při vyšším riziku závazků, více společnících nebo když zisk necháváte ve firmě.
- Ohlaste živnost. Na živnostenském úřadě zaplatíte správní poplatek 1 000 Kč. Úřad vás zapíše do 5 pracovních dnů od doručení ohlášení, které splňuje podmínky.
- Splňte oznámení úřadům. Na jednotném formuláři můžete spolu s ohlášením živnosti oznámit zahájení činnosti správě sociálního zabezpečení a zdravotní pojišťovně, úřad předá údaje i správci daně (§ 45a živnostenského zákona). Zdravotní pojišťovně se zahájení oznamuje do 8 dnů.
- Zařiďte web a platby. Doménu, hosting nebo pronajaté e-shopové řešení, platební bránu a dopravce. Na web patří identifikační údaje podnikatele.
- Připravte právní texty. Obchodní podmínky, poučení o odstoupení od smlouvy, reklamační postup, informace o zpracování osobních údajů a nastavení cookies.
- Zvolte způsob evidence. Rozhodněte se mezi skutečnými výdaji, výdajovým paušálem a paušální daní a od prvního dne evidujte příjmy.
- Hlídejte obrat a zahraniční plnění. Kvůli DPH sledujte obrat za kalendářní rok i to, komu do zahraničí fakturujete a od koho nakupujete služby.
Daně a odvody z podnikání na internetu
Živnostník daní zisk daní z příjmů fyzických osob 15 %, z části základu nad 36násobek průměrné mzdy 23 % (§ 16 zákona o daních z příjmů). Zisk je rozdíl mezi příjmy a výdaji a výdaje lze uplatnit dvojím způsobem.
Buď skutečné, doložené doklady, nebo procentem z příjmů (§ 7 odst. 7). U živnosti je to 60 % z příjmů, nejvýše 1 200 000 Kč, u řemeslné živnosti 80 %, nejvýše 1 600 000 Kč, a u jiné samostatné činnosti, například autorských honorářů, 40 %, nejvýše 800 000 Kč. Paušál se vyplatí tam, kde jsou skutečné náklady nízké, tedy u služeb, obsahu a affiliate. E-shop se zbožím mívá skutečné výdaje vyšší.
Vedle daně se platí pojistné. Sociální pojištění činí 29,2 % z vyměřovacího základu, zdravotní 13,5 %. Během roku se platí měsíční zálohy, jejichž nejnižší výši pro rok 2026 ukazuje tabulka.
| Platba v roce 2026 | Částka měsíčně |
|---|---|
| Minimální záloha na sociální pojištění, hlavní činnost, leden až červen | 5 720 Kč |
| Minimální záloha na sociální pojištění, hlavní činnost, od července | 5 005 Kč |
| Minimální záloha na sociální pojištění, začínající OSVČ (podle lednového přehledu ČSSZ) | 3 575 Kč |
| Minimální záloha na sociální pojištění, vedlejší činnost (podle lednového přehledu ČSSZ) | 1 574 Kč |
| Minimální záloha na zdravotní pojištění, hlavní činnost | 3 306 Kč |
| Paušální daň, druhé pásmo (částka oznámená pro rok 2026) | 16 745 Kč |
| Paušální daň, třetí pásmo (částka oznámená pro rok 2026) | 27 139 Kč |
Zdroj Česká správa sociálního zabezpečení (přehled údajů pro rok 2026 a informace o změně pojistného od 1. 7. 2026), VZP, Finanční správa ČR, stav k 12. 11. 2026.
Výhrada k tabulce i grafu. Částky pro začínající OSVČ a pro vedlejší činnost jsou z lednového přehledu ČSSZ, informace ČSSZ ke změně od 1. 7. 2026 mluví jen o hlavní činnosti. Částky paušální daně oznámila Finanční správa pro rok 2026 před červencovou změnou. Aktuální výši své zálohy si proto ověřte u okresní správy sociálního zabezpečení a u finančního úřadu.
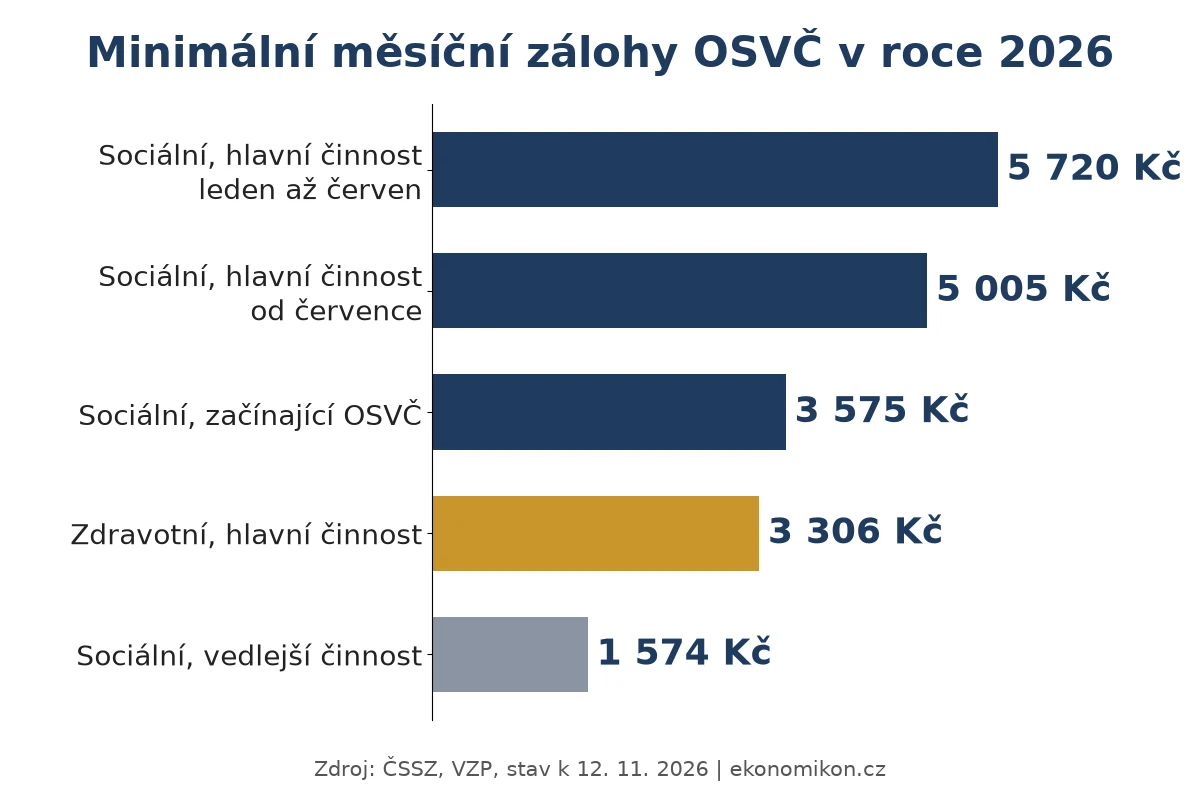
Minimální záloha na sociální pojištění při hlavní činnosti klesla od 1. 7. 2026 z 5 720 Kč na 5 005 Kč, protože se minimální vyměřovací základ snížil ze 40 % na 35 % průměrné mzdy. Podrobnosti uvádí informace ČSSZ ke změně pojistného.
Kdo nechce řešit přiznání a přehledy, může vstoupit do paušálního režimu a platit daň i obojí pojistné jednou měsíční částkou. Režim je určen neplátcům DPH s příjmy do 2 000 000 Kč ročně a má tři pásma podle výše a druhu příjmů. První pásmo stálo od ledna 2026 celkem 9 984 Kč měsíčně. Po červencovém snížení minimálního pojistného odkazuje ČSSZ poplatníky prvního pásma na finanční úřad, aktuální částku si proto ověřte tam.
Kdy se podnikatel na internetu stává plátcem DPH
Podrobně se dani věnuje stránka DPH. Pro internetové podnikání jsou důležité čtyři situace.
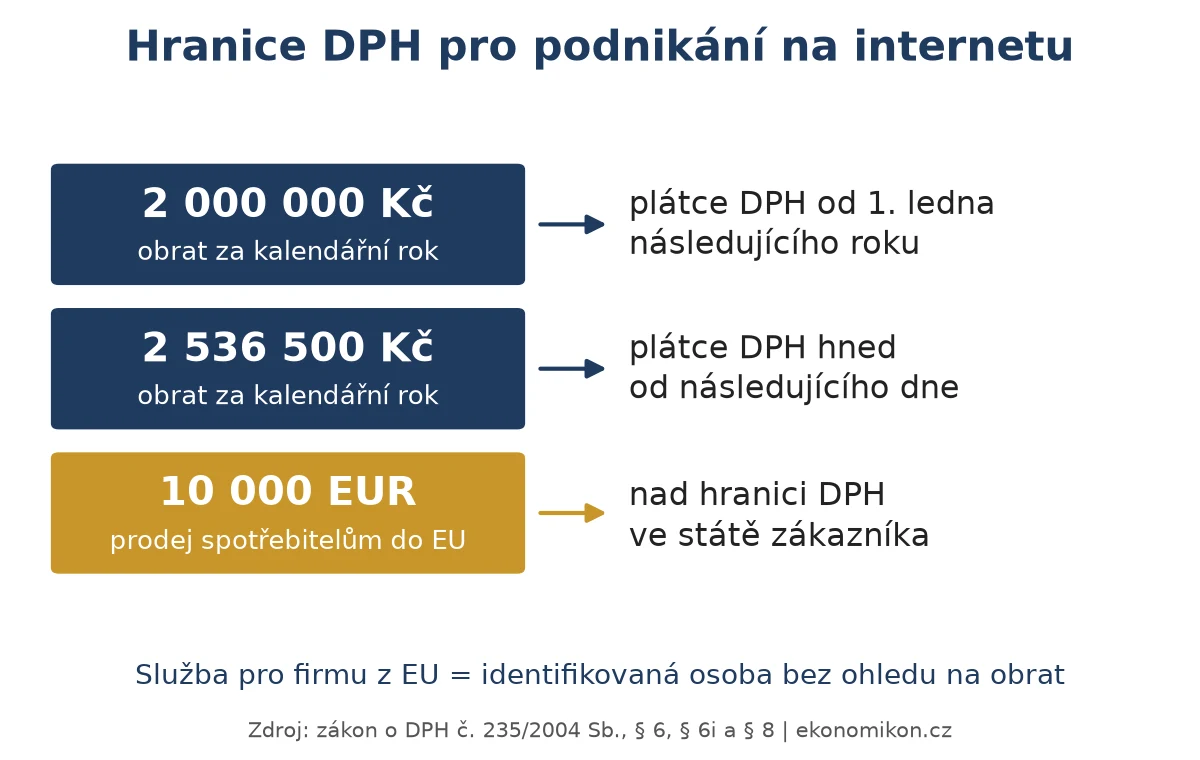
- Obrat nad 2 000 000 Kč za kalendářní rok. Plátcem se stáváte od 1. ledna následujícího roku. Přihlášku k registraci podáváte do 10 pracovních dnů od překročení limitu.
- Obrat nad 2 536 500 Kč. Plátcem jste hned od následujícího dne (§ 6 zákona o DPH).
- Služba pro firmu z jiného státu EU. Neplátce se dnem poskytnutí služby stává identifikovanou osobou (§ 6i). Typicky jde o příjem z reklamy nebo affiliate provize od společnosti z jiného státu EU. Stejně tak se identifikovanou osobou stanete, když službu od osoby neusazené v tuzemsku přijmete, například když si u zahraniční platformy zaplatíte reklamu (§ 6h). Přihláška se podává do 15 dnů.
- Prodej zboží nebo digitálních služeb spotřebitelům do jiných států EU. Dokud hodnota těchto plnění nepřekročí v běžném ani předchozím roce 10 000 EUR, daní se v Česku. Po překročení se místo plnění přesouvá do státu zákazníka a daň lze odvádět přes zvláštní režim jednoho správního místa.
Identifikovaná osoba není plátcem. Daň řeší jen u přeshraničních plnění a tuzemským zákazníkům dál fakturuje bez DPH.
Povinnosti e-shopu vůči spotřebiteli
Prodej spotřebitelům přes internet je smlouva uzavřená distančním způsobem a občanský zákoník pro ni stanoví přísnější pravidla než pro prodej v kamenné prodejně.
- Informace před objednávkou. Zákazník musí předem znát vaši totožnost, sídlo, telefon a e-mail, hlavní vlastnosti zboží, celkovou cenu včetně daní a poplatků, náklady na dodání, způsob platby a dodání a údaje o právech z vadného plnění (§ 1811 a § 1820).
- Objednávkový proces. Před odesláním objednávky musí mít zákazník možnost zkontrolovat a opravit zadané údaje (§ 1826).
- Odstoupení do 14 dnů. Spotřebitel může od smlouvy odstoupit bez udání důvodu do 14 dnů od převzetí zboží (§ 1829). Pokud ho o tomto právu nepoučíte, lhůta se prodlužuje až o rok.
- Vrácení peněz. Peníze včetně nákladů na nejlevnější nabízený způsob dodání vracíte do 14 dnů od odstoupení (§ 1832).
- Výjimky. Odstoupit nelze například u zboží vyrobeného na míru, zboží podléhajícího rychlé zkáze nebo u služby, která už byla se souhlasem spotřebitele celá poskytnuta (§ 1837).
- Reklamace. Kupující může vytknout vadu, která se projeví do dvou let od převzetí (§ 2165).
- Mimosoudní řešení sporů. Na webu i v obchodních podmínkách uvádíte, na který subjekt se spotřebitel může obrátit (§ 14 zákona o ochraně spotřebitele).
Další pravidla se týkají marketingu a dat. Obchodní sdělení e-mailem smíte posílat jen s předchozím souhlasem, nebo vlastním zákazníkům na obdobné zboží, pokud mají v každé zprávě možnost odběr jednoduše a zdarma odmítnout (§ 7 zákona č. 480/2004 Sb.). K ukládání cookies, které nejsou technicky nezbytné, potřebujete předem prokazatelný souhlas návštěvníka (§ 89 odst. 3 zákona o elektronických komunikacích). Osobní údaje zákazníků zpracováváte podle nařízení GDPR.
Podnikání na internetu při zaměstnání
Podnikat lze i vedle zaměstnání, samostatná činnost se pak pro účely pojistného považuje za vedlejší. Má to tři praktické důsledky.
- Sociální pojištění se z vedlejší činnosti platí až tehdy, když zisk za rok dosáhne rozhodné částky. Pro rok 2026 je to 117 521 Kč.
- Zdravotní pojištění se platí ze skutečného zisku. Minimální vyměřovací základ ani měsíční zálohy se neuplatní, pokud za vás zaměstnavatel odvádí pojistné aspoň z minimálního základu pro zaměstnance.
- Souhlas zaměstnavatele potřebujete, jen když je vaše výdělečná činnost shodná s předmětem jeho činnosti. Musí být předchozí a písemný (§ 304 zákoníku práce).
Příklad. Zaměstnanec provozuje web s reklamou a za rok 2026 utrží 180 000 Kč. Uplatní výdajový paušál 60 %, tedy 108 000 Kč, a zisk činí 72 000 Kč. Daň z příjmů 15 % vychází na 10 800 Kč před uplatněním slev, které už může čerpat u zaměstnavatele. Sociální pojištění neplatí, protože zisk nedosáhl 117 521 Kč. Zdravotní pojištění zaplatí z poloviny zisku, tedy 13,5 % z 36 000 Kč, což je 4 860 Kč.
A kdy živnost potřeba není? Příjem z příležitostné činnosti je od daně osvobozen, pokud za rok nepřesáhne 50 000 Kč (§ 10 zákona o daních z příjmů). Platí to ale jen pro činnost nahodilou. Web s reklamou nebo e-shop, který běží celý rok, je činnost soustavná, a tedy podnikání. Bez živnosti lze vykonávat jen činnosti, které živnostenský zákon ze živností vyjímá, například využívání vlastních autorských děl.
Časté chyby začínajících
- Podnikání načerno. Pravidelný prodej přes tržiště nebo sociální sítě bez živnosti. Limit 50 000 Kč se vztahuje jen na příležitostné příjmy.
- Přehlédnutá identifikovaná osoba. První příjem z reklamy od firmy z jiného státu EU nebo první faktura za reklamu od zahraniční platformy spouští 15denní lhůtu pro registraci.
- Nesledovaný obrat. Do obratu pro DPH se počítají tržby, ne zisk. E-shop s nízkou marží překročí 2 000 000 Kč rychleji než poradce.
- Zkopírované obchodní podmínky. Texty převzaté z cizího webu často neodpovídají tomu, jak obchod opravdu funguje, a chybí v nich poučení o odstoupení.
- Špatně spočítaná cena. Do kalkulace patří doprava, provize platební brány a tržiště, vratky, reklama a odvody.
- Smíchané peníze. Bez odděleného účtu a průběžné evidence příjmů se na konci roku těžko skládá daňové přiznání.
Časté otázky
Potřebuji na podnikání na internetu živnost?
Ano, pokud jde o soustavnou činnost za účelem zisku. Prodej zboží, reklamy i většiny služeb spadá pod volnou živnost, jejíž ohlášení stojí 1 000 Kč. Bez živnosti lze vykonávat jen některé činnosti, například autorskou tvorbu.
Kolik stojí začít podnikat na internetu?
Úřední náklady jsou nízké, ohlášení živnosti stojí 1 000 Kč. Od zahájení hlavní činnosti ale platíte měsíční zálohy na pojistné, v roce 2026 podle lednového přehledu ČSSZ nejméně 3 575 Kč na sociální pojištění jako začínající OSVČ a 3 306 Kč na zdravotní pojištění. Ostatní náklady závisí na modelu, nejvíc peněz váže e-shop s vlastním skladem.
Kdy se musím registrovat k DPH?
Plátcem se stanete od 1. ledna roku následujícího po roce, ve kterém váš obrat překročil 2 000 000 Kč. Při překročení 2 536 500 Kč jste plátcem už od následujícího dne. Při poskytnutí služby firmě z jiného státu EU se neplátce stává identifikovanou osobou bez ohledu na obrat.
Musím se kvůli příjmům z reklamy na webu registrovat k DPH?
Pokud vám za reklamu platí společnost z jiného členského státu EU, stáváte se dnem poskytnutí služby identifikovanou osobou a do 15 dnů podáváte přihlášku k registraci. Plátcem DPH se tím nestáváte. Daň v Česku z této služby neodvádíte, přiznává ji příjemce ve svém státě.
Mohu podnikat na internetu při zaměstnání?
Ano. Činnost se považuje za vedlejší, sociální pojištění platíte až od zisku 117 521 Kč za rok 2026 a zdravotní jen ze skutečného zisku. Souhlas zaměstnavatele potřebujete pouze tehdy, když podnikáte ve stejném oboru jako on.
Do kdy může zákazník e-shopu vrátit zboží?
Spotřebitel může od smlouvy uzavřené přes internet odstoupit do 14 dnů od převzetí zboží, a to bez udání důvodu. Do 14 dnů od odstoupení mu vracíte peníze včetně nákladů na nejlevnější nabízené dodání. Výjimkou je například zboží upravené na míru.
Je lepší živnost, nebo s.r.o.?
Živnost je levnější a jednodušší, umožňuje výdajový paušál i paušální daň. Společnost s ručením omezeným omezuje ručení společníka, ale vyžaduje notářský zápis a účetnictví a zisk daní 21 % ve firmě a 15 % při výplatě. Většina internetových projektů začíná na živnost.
Musím danit příjem z občasného prodeje přes internet?
Příjmy z příležitostné činnosti jsou od daně osvobozené, pokud jejich úhrn za rok nepřesáhne 50 000 Kč. Pravidelný prodej s cílem vydělat ale příležitostnou činností není a považuje se za podnikání.
Články Netzin.cz
- Vodafone má předplacené karty s neomezeným voláním ve vlastní síti
- Na český trh přichází Samsung Galaxy J3
- GoMobil snižuje cenu za neomezené volání ve vlastní síti o 50 %
- Studentfone končí, stane se součástí Vodafone
- Jak fungují moderní televize přes internet
Zdroje
- Zákon č. 455/1991 Sb., živnostenský zákon (§ 25, 45, 45a, 47)
- Zákon č. 634/2004 Sb., o správních poplatcích (položka 24)
- Zákon č. 586/1992 Sb., o daních z příjmů (§ 7, 7a, 10, 16)
- Zákon č. 235/2004 Sb., o dani z přidané hodnoty (§ 6, 6h, 6i, 8, 10i, 94, 97)
- Zákon č. 89/2012 Sb., občanský zákoník (§ 420, 1811, 1820, 1826, 1829, 1832, 1837, 2165)
- Zákon č. 634/1992 Sb., o ochraně spotřebitele (§ 14)
- Zákon č. 480/2004 Sb., o některých službách informační společnosti (§ 7)
- Zákon č. 127/2005 Sb., o elektronických komunikacích (§ 89)
- Zákon č. 262/2006 Sb., zákoník práce (§ 304)
- Zákon č. 592/1992 Sb., o pojistném na veřejné zdravotní pojištění (§ 2, 3a, 7)
- Zákon č. 589/1992 Sb., o pojistném na sociální zabezpečení (sazba 29,2 %)
- ČSSZ – přehled nejdůležitějších údajů pro sociální zabezpečení v roce 2026
- ČSSZ – informace pro OSVČ o změně pojistného od 1. 7. 2026
- VZP – informace pro OSVČ, minimální záloha v roce 2026
- Finanční správa ČR – paušální daň 2026, výše záloh