Co je chráněný účet a pro koho je
Když exekutor obstaví účet, banka na něm zablokuje peníze až do výše dluhu. Zablokuje i výplatu, ze které už zaměstnavatel srážky provedl, takže dlužník může přijít o stejné peníze dvakrát. Chráněný účet tomu brání. Je to druhý účet u téže banky, na který exekuci podle § 304c odst. 2 nelze nařídit.
Určený je jen fyzickým osobám, jejichž účet je postižen exekucí nebo soudním výkonem rozhodnutí. Do zákona ho vložil zákon č. 38/2021 Sb. s účinností od 1. 7. 2021. Pravidla jsou v občanském soudním řádu a v exekuci se použijí také, protože exekuční řád na něj v § 52 odkazuje. Co zákon ukládá soudu, dělá v exekuci exekutor.
Povinnost zřídit chráněný účet má každý peněžní ústav, který vede váš obstavený účet. Podle výkladu České národní banky tím není jen banka, ale i pobočka zahraniční banky, družstevní záložna nebo platební instituce.
Které peníze jsou chráněné
Chráněný příjem zákon vymezuje odkazem na § 299, § 317 odst. 1 až 3, § 318 a § 319 občanského soudního řádu. Jde o příjmy, ze kterých se srážky dělají už u plátce, a o příjmy, na které exekuce nesmí vůbec. Ke každému potřebujete potvrzení od toho, kdo ho vyplácí.
| Chráněný příjem | Kdo vydává potvrzení |
|---|---|
| Mzda, plat, odměna z dohody o provedení práce nebo o pracovní činnosti, náhrada mzdy, odstupné | zaměstnavatel (plátce mzdy) |
| Starobní, invalidní a pozůstalostní důchod | plátce důchodu, obvykle Česká správa sociálního zabezpečení |
| Nemocenské, peněžitá pomoc v mateřství, podpora v nezaměstnanosti a při rekvalifikaci | úřad, který dávku vyplácí |
| Dávky státní sociální podpory a pěstounské péče, dávky pomoci v hmotné nouzi, příspěvek na péči, dávky osobám se zdravotním postižením, náhradní výživné, daňový bonus | úřad nebo zaměstnavatel, který je vyplácí |
| Výživné, včetně výživného na dítě placeného k rukám rodiče | ten, kdo výživné platí |
| Stipendium, výsluhový příspěvek, dávky z výměnku | škola nebo jiný plátce příjmu |
| Příjmy z podnikání a autorské odměny | odběratel nebo ten, kdo odměnu vyplácí |
| Pojistné plnění určené na opravu nebo nové vybudování budovy | pojišťovna |
Zdroj občanský soudní řád (§ 299, § 304d, § 317 až 319) a informace České národní banky k chráněnému účtu, stav k 12. 11. 2026.
Chráněný není celý hrubý příjem, ale to, co vám plátce skutečně pošle. Pokud zaměstnavatel sráží ze mzdy na exekuci, přijde na účet mzda po srážkách a ta už je celá vaše.
Jak založit chráněný účet krok za krokem
Postup má tři kroky a žádný se nedá přeskočit. Banka účet zřídí až poté, co jí exekutor nebo soud pošle oznámení o účtu, ze kterého vám chráněný příjem chodí.
- Vyžádejte si potvrzení od plátce příjmu. Písemně požádejte zaměstnavatele, plátce důchodu nebo jiného plátce o potvrzení podle § 304d odst. 1. Plátce v něm uvede sebe, vás, číslo účtu, ze kterého platí, číslo vašeho účtu, kam platí, a datum. Vystavit ho musí bez zbytečného odkladu, a to na formuláři Ministerstva spravedlnosti. Vzor je ke stažení na stránce Potvrzení k chráněnému účtu.
- Pošlete potvrzení exekutorovi. Zašlete ho exekutorovi nebo jinému orgánu, který účet obstavil, a požádejte ho, aby podle § 304d odst. 3 oznámil bance číslo účtu plátce a číslo vašeho obstaveného účtu. Musí to udělat bez zbytečného odkladu. Když na účtu vázne víc exekucí, stačí oslovit kteréhokoli z exekutorů.
- Požádejte banku o zřízení účtu. U banky, která vede obstavený účet, podejte žádost o chráněný účet. Její součástí je prohlášení, že žádný jiný chráněný účet nemáte. Pokud máte u banky obstavených účtů víc, určíte v žádosti ten, ze kterého se budou peníze převádět.
Máte-li více obstavených účtů a příjmy chodí na různé z nich, domluvte se s plátci předem, aby vše posílali na jeden. Banka převádí chráněný příjem jen z jednoho určeného účtu.
Česká národní banka ve svém návodu k chráněnému účtu upozorňuje ještě na jednu věc. Dokud chráněný účet není zřízený, je bezpečnější nechat si mzdu nebo důchod vyplácet v hotovosti. Platba, která na obstavený účet dorazí dřív, chráněná není.
Lhůty pro banku a poplatky
Zákon dává bance pevné lhůty a omezuje, co si smí účtovat.
- Zřízení účtu do 5 pracovních dnů od podání žádosti, pokud už banka dostala oznámení od exekutora nebo soudu.
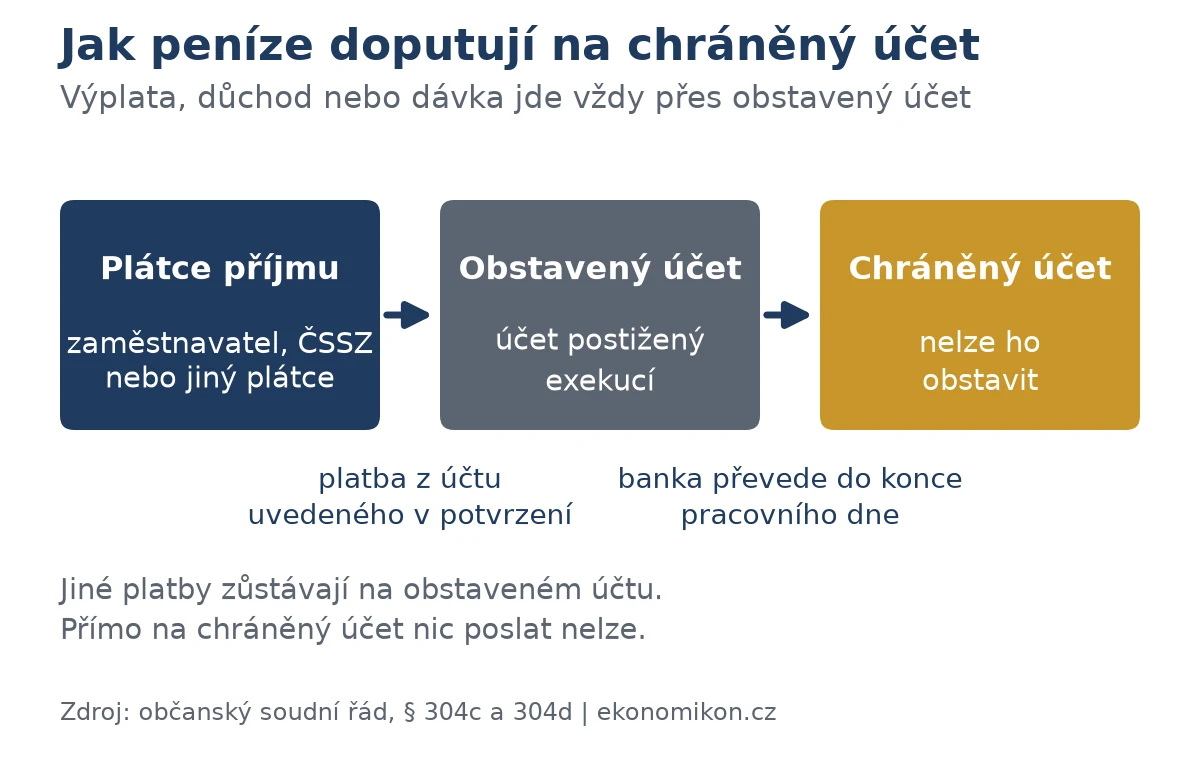
- Převod chráněného příjmu do konce pracovního dne, kdy byl připsán na obstavený účet.
- Převod nevybraného trojnásobku životního minima následující pracovní den po zřízení chráněného účtu.
- Zřízení a vedení chráněného účtu je bez poplatku. Banka na tuto úplatu podle § 304c odst. 1 nemá právo.
Zdarma ale není všechno. Chráněný účet se jinak řídí stejnými podmínkami jako váš obstavený účet, takže poplatky za platební kartu, odchozí platby nebo papírové výpisy platíte ve stejné výši jako dosud. Banka zároveň nesmí podmínky obstaveného účtu zhoršit jen proto, že je na něm exekuce. Své pohledávky si na chráněném účtu smí započíst jen tehdy, pokud vznikly v souvislosti s tímto účtem, typicky poplatky.
Odmítnout může banka jen ve výjimečném případě, kdy by uzavřením smlouvy porušila zákon proti praní špinavých peněz nebo jiný právní předpis. Úvěr ani kontokorent vám na chráněném účtu poskytovat nemusí. Sazebníky a další témata kolem účtů sledujeme v rubrice Banky.
Co na chráněný účet smí přijít a jak z něj platit
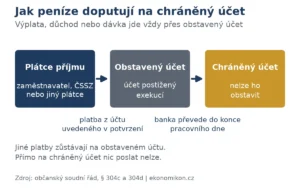
Na chráněný účet nejde poslat platbu přímo. Číslo chráněného účtu proto nikomu nedávejte, zaměstnavatel dál platí na obstavený účet. Banka na chráněný účet připíše jen tři druhy peněz.
- Chráněný příjem, který přišel na obstavený účet z účtu uvedeného v potvrzení plátce.
- Trojnásobek životního minima z obstaveného účtu, pokud jste si ho ještě nevybrali.
- Peníze, na které máte nárok vůči bance v souvislosti s chráněným účtem, například úroky nebo vratky plateb kartou.
Jakákoli jiná platba zůstane na obstaveném účtu a spadne do exekuce. Platí to pro dar od příbuzných, vratku z e-shopu i pro mzdu, kterou zaměstnavatel pošle z jiného účtu, než jaký uvedl v potvrzení. Proto musí plátce při změně svého účtu vystavit nové potvrzení sám a hned.
Příklad. Paní Nováková má obstavený účet a zaměstnavatel jí po srážkách posílá 21 400 Kč. Výplata dorazí 10. den v měsíci na obstavený účet z účtu uvedeného v potvrzení a banka ji tentýž pracovní den celou převede na chráněný účet. O tři dny později jí sestra pošle 3 000 Kč. Tyto peníze na obstaveném účtu zůstanou a použijí se na dluh.
S penězi na chráněném účtu nakládáte volně. Platíte kartou, zadáváte příkazy a vybíráte z bankomatu stejně jako na běžném účtu, v rozsahu služeb, které jste měli u obstaveného účtu.
Jednorázový výběr trojnásobku životního minima
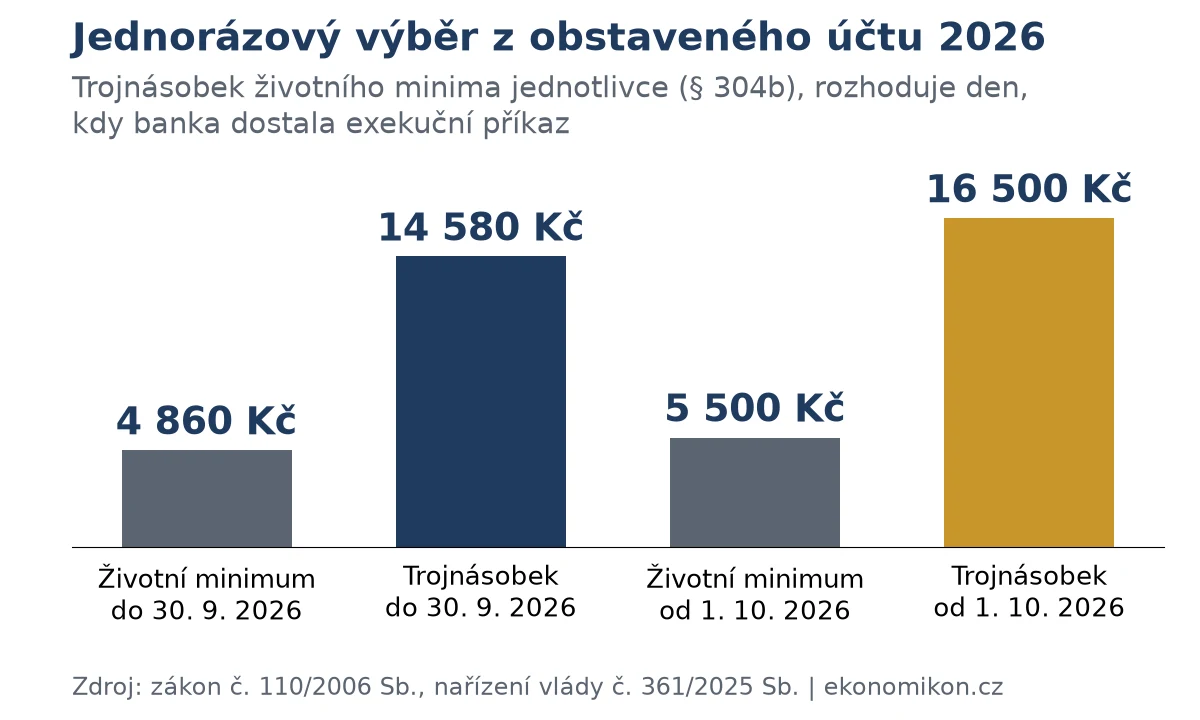
Vedle chráněného účtu existuje starší ochrana podle § 304b. Z obstaveného účtu si můžete jednou vybrat částku do trojnásobku životního minima jednotlivce. Platné znění zákona mluví o trojnásobku, ne o dvojnásobku.
Výše se určuje podle životního minima platného v okamžiku, kdy banka dostala exekuční příkaz. Od 1. 10. 2026 činí životní minimum jednotlivce 5 500 Kč, trojnásobek je tedy 16 500 Kč. U exekucí doručených bance do 30. 9. 2026 platila částka 4 860 Kč a trojnásobek 14 580 Kč.
Rozdíly proti chráněnému účtu jsou tři. Výběr je jednorázový, nejvýše jednou za exekuci, a když na účtu běží víc exekucí současně, jen jednou za všechny dohromady. Nezáleží na tom, odkud peníze přišly. A žádá se přímo u banky, bez potvrzení a bez exekutora. Chráněný účet naopak funguje každý měsíc znovu, ale jen pro chráněné příjmy.
Obě ochrany se dají spojit. Pokud jste trojnásobek nevybrali a peníze na obstaveném účtu jsou, banka je po zřízení chráněného účtu převede na něj.
Nezabavitelná částka v roce 2026
Nezabavitelná částka se chráněného účtu týká nepřímo. Podle ní zaměstnavatel nebo plátce důchodu počítá, kolik vám musí z čistého příjmu zůstat, než provede srážky. Co vám po srážkách pošle, je pak na chráněném účtu v bezpečí.
V roce 2026 se počítá podle nařízení vlády č. 595/2006 Sb. jako 85 % součtu tří částek platných k 1. lednu daného roku. Jsou to životní minimum jednotlivce (4 860 Kč), normativní nájemné pro jednočlennou domácnost v obci nad 70 000 obyvatel (9 430 Kč) a energetický paušál pro jednočlennou domácnost (2 300 Kč).
- Součet je 4 860 + 9 430 + 2 300 = 16 590 Kč. Nezabavitelná částka na dlužníka je 85 % z něj, tedy 16 590 × 0,85 = 14 101,50 Kč měsíčně.
- Na každou vyživovanou osobu se přičítá čtvrtina, tedy přibližně 3 525 Kč.
- Výsledná základní částka se zaokrouhluje na celé koruny nahoru, u dlužníka bez vyživovaných osob jde o 14 102 Kč.
- Částka, nad kterou se zbytek čisté mzdy sráží bez omezení, je 1,9násobek součtu, tedy 31 521 Kč.
Částky jsou vlastní výpočet podle uvedeného nařízení a hodnot ze Sbírky zákonů, ne číslo převzaté z úředního sdělení. Přesnou srážku vám spočítá mzdová účtárna nebo plátce důchodu. Protože se používají hodnoty k 1. lednu, říjnové zvýšení životního minima se do srážek ze mzdy promítne až v roce 2027.
Chráněný účet při insolvenci a oddlužení
Insolvenční zákon vlastní chráněný účet nezná. Chráněný účet je nástroj exekuce a soudního výkonu rozhodnutí a předpokládá účet, který je exekucí skutečně postižen.
Po zahájení insolvenčního řízení lze exekuci podle § 109 insolvenčního zákona nařídit, ale nelze ji provést. Jakmile obstavený účet přestane být exekucí postižen, přestává být chráněný účet chráněným, a to následující den. Účet tím nezaniká, jen se na něj přestanou vztahovat zvláštní pravidla. Jak naložit s účty během oddlužení, je proto rozumné probrat s insolvenčním správcem a s bankou.
Kdy chráněný účet zaniká
Chráněný účet můžete mít v celém Česku jen jeden. Zjistí-li banka, že máte další, oznámí to do 7 dnů soudům a soud rozhodne, který zůstane. Kdo bance nebo plátci úmyslně uvedl nepravdivé údaje, může o ochranu přijít úplně.
Ochrana končí den poté, co byl obstavený účet zrušen nebo na něj přestala být vedena exekuce. Máte-li u téže banky obstavený ještě jiný účet, banka vás vyzve a vy do 14 dnů určíte nový účet, ze kterého se budou peníze převádět. Jeho číslo sdělíte i exekutorovi, který ho předá plátcům. Když lhůtu zmeškáte, ochrana končí.
Po skončení exekuce vám banka na žádost vydá potvrzení, že účet už není chráněný. To musíte bez zbytečného odkladu poslat plátcům příjmu. S bankou se pak můžete dohodnout na zrušení účtu, nebo si ho ponechat jako běžný.
Časté otázky
Kolik stojí chráněný účet?
Za zřízení a vedení banka nesmí chtít nic. Ostatní služby, například kartu nebo odchozí platby, účtuje stejně jako na vašem obstaveném účtu.
Mohu si chráněný účet založit u jiné banky?
Ne. Povinnost zřídit chráněný účet má jen peněžní ústav, který vede váš obstavený účet a dostal k němu oznámení od exekutora nebo soudu. Peníze se na chráněný účet převádějí právě z tohoto obstaveného účtu.
Jak dlouho založení trvá?
Banka má 5 pracovních dnů od podání žádosti. Předtím ale musí plátce vystavit potvrzení a exekutor poslat bance oznámení, obojí bez zbytečného odkladu. Přesnou lhůtu v dnech pro ně zákon nestanoví.
Co když mi na účet přijdou peníze od rodiny?
Zůstanou na obstaveném účtu a použijí se na úhradu dluhu. Na chráněný účet banka převádí jen platby z účtu plátce uvedeného v potvrzení. Přímo na chráněný účet nikdo nic poslat nemůže.
Mohu mít chráněný účet a zároveň vybrat trojnásobek životního minima?
Ano, jedno druhé nevylučuje. Trojnásobek životního minima jde vybrat jednou, od 1. 10. 2026 je to 16 500 Kč. Pokud jste ho nevybrali, banka ho po zřízení chráněného účtu převede na něj.
Musí mi zaměstnavatel potvrzení vydat?
Ano, na písemnou žádost a bez zbytečného odkladu. Od vystavení potvrzení smí z uvedeného účtu na váš účet posílat jen chráněný příjem. Pokud to poruší, může po něm věřitel chtít částku, o kterou tím přišel.
Chrání chráněný účet i před další exekucí?
Ano. Na pohledávku z chráněného účtu nelze exekuci přikázáním pohledávky z účtu nařídit. Pravidla o převodu chráněného příjmu se vztahují i na další exekuce vedené na tentýž obstavený účet.
Zdroje
- Zákon č. 99/1963 Sb., občanský soudní řád, § 299, § 304b až 304e a § 317 až 319
- Zákon č. 38/2021 Sb., kterým byl chráněný účet zaveden od 1. 7. 2021
- Zákon č. 120/2001 Sb., exekuční řád, § 52
- Ministerstvo spravedlnosti, formulář Potvrzení k chráněnému účtu
- Česká národní banka, Co je chráněný účet a jak jej zřídit a užívat
- Zákon č. 110/2006 Sb., o životním a existenčním minimu, § 2
- Nařízení vlády č. 361/2025 Sb., o stanovení částek životního minima a existenčního minima
- Nařízení vlády č. 595/2006 Sb., o nezabavitelných částkách
- Sdělení č. 526/2025 Sb., normativní nájemné pro rok 2026
- Zákon č. 151/2025 Sb., o dávce státní sociální pomoci, § 32
- Zákon č. 182/2006 Sb., insolvenční zákon, § 109