Co je termínovaný vklad a jak funguje
Termínovaný vklad je jednorázové uložení peněz v bance nebo záložně na předem dohodnutou dobu a za předem danou úrokovou sazbu. Peníze pošlete jednou, banka je po celou dobu úročí stejnou sazbou a v den splatnosti vám je vrátí i s úrokem po zdanění.
Od běžného spoření se liší třemi věcmi:
- Pevná doba. Banky nabízejí vklady od jednoho týdne po několik let, nejčastěji na 3, 6 a 12 měsíců.
- Pevný úrok. Sazba platná v den založení se do splatnosti nezmění, ať centrální banka sazby zvedne, nebo sníží.
- Omezený přístup k penězům. Před splatností se k nim dostanete jen za sankci, se ztrátou úroku, nebo vůbec.
Řada bank nabízí automatickou obnovu. Po splatnosti se vklad sám založí znovu na stejnou dobu, ovšem už za sazbu platnou v den obnovy. Kdo ji nechce, musí obnovu včas vypnout nebo si při zakládání zvolit jednorázový vklad. U Fio banky mají automatickou obnovu všechny termínované vklady, u Komerční banky nebo České spořitelny si ji volíte.
Termínovaný vklad nebo spořicí účet
Oba produkty jsou stejně pojištěné a oba se daní stejně. Liší se v tom, kdo nese riziko změny úroků a jak rychle se k penězům dostanete.
| Vlastnost | Termínovaný vklad | Spořicí účet |
|---|---|---|
| Úroková sazba | pevná po celou sjednanou dobu | banka ji může kdykoli změnit |
| Přístup k penězům | až v den splatnosti, dřív se sankcí nebo bez úroku | kdykoli |
| Vkládání dalších peněz | zpravidla ne, nový vklad znamená novou smlouvu | průběžně |
| Podmínky pro nejvyšší úrok | obvykle žádné, stačí vložit minimální částku | časté (platby kartou, investice, strop zůstatku) |
| Kdy se připisuje úrok | při splatnosti, u delších vkladů i jednou ročně | většinou měsíčně |
| Pojištění vkladu | do 100 000 EUR | do 100 000 EUR |
| Zdanění úroku | 15 % srážkou | 15 % srážkou |
Zdroj produktové podmínky bank, zákon č. 21/1992 Sb. a zákon č. 586/1992 Sb., stav k 12. 11. 2026.
Na podmínky u spořicích účtů se vyplatí dívat pozorně. Raiffeisenbank například k 1. 10. 2026 uvádí u Bonusového spořicího účtu sazbu až 4,20 %, základní sazba je ale 0,10 % a zbytek tvoří bonusy za platby kartou a investice, navíc jen do 500 000 Kč. Termínovaný vklad téže banky na rok nese 2,85 %, zato bez podmínek.
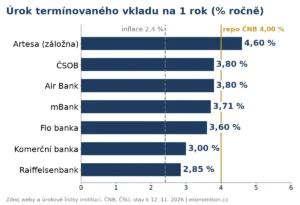
Úroky termínovaných vkladů na 1 rok k 12. 11. 2026
Tabulka obsahuje jen instituce, u nichž byla roční sazba pro korunový vklad fyzické osoby k 12. 11. 2026 zveřejněna na jejich webu nebo v úrokovém lístku. Sazby se mění i několikrát do roka, před založením si je proto ověřte přímo u banky.
| Instituce | Úrok na 12 měsíců (ročně) | Minimální vklad | Předčasný výběr |
|---|---|---|---|
| Artesa, spořitelní družstvo (Termínovaný vklad Standard) | 4,60 % | 20 000 Kč | podle podmínek záložny; nutné členství a členský vklad |
| ČSOB | 3,80 % | 5 000 Kč | poplatek 2 % z vybírané částky, nejméně 200 Kč; úroky zůstávají |
| Air Bank | 3,80 % | 30 000 Kč | kdykoli a bez poplatku, ale bez nároku na úrok |
| mBank (mVklad) | 3,71 % | 1 000 Kč | podle podmínek banky |
| Fio banka | 3,60 % | úročí se od zůstatku 3 000 Kč | možný, zatížený sankčním úrokem |
| Komerční banka (termínovaný účet v KB+) | 3,00 % | 5 000 Kč | jen celý zůstatek, podle podmínek banky |
| Raiffeisenbank | 2,85 % (do 10 mil. Kč) | 10 000 Kč | 2 % z vybrané částky, nejméně 1 000 Kč; jednou lze bez sankce vybrat až 20 % vkladu |
Zdroj weby a úrokové lístky uvedených institucí (Artesa platnost od 2. 11. 2026, Raiffeisenbank od 1. 10. 2026, ostatní nabídka zveřejněná na webu), stav k 12. 11. 2026.

Z tabulky je vidět několik věcí, které se v reklamě ztrácejí:
- Nejvyšší sazba nebývá na nejdelší dobu. Komerční banka dává na 6 měsíců 4 %, na 12 měsíců 3 %. ČSOB platí za rok 3,80 %, za dva roky už jen 2,00 %. Fio banka má na 12 měsíců 3,60 % a na 24 až 60 měsíců 3,00 %.
- Záložna není banka. Artesa nabízí nejvyšší sazbu, podmínkou je ale členství v družstvu. Vedle základního členského vkladu 1 000 Kč skládáte další členský vklad tak, aby členské vklady tvořily desetinu termínovaného vkladu. Termínovaná část je pojištěná, členský vklad pojištěný není.
- Některé nabídky jsou jen na kratší dobu. Partners Banka nabízela k 12. 11. 2026 sazbu 4,33 % na 6 měsíců pro vklady od 15 000 do 500 000 Kč a jen pro prvních 10 000 zájemců. Roční vklad v nabídce uvedený neměla, proto v tabulce chybí.
- Někde se k penězům předčasně nedostanete vůbec. Banka CREDITAS uvádí, že předčasné ukončení umožňuje jen u vkladů sjednaných do 31. 3. 2022. Minimální vklad má 5 000 Kč a sazbu „až 4,5 %“ podle délky vkladu.
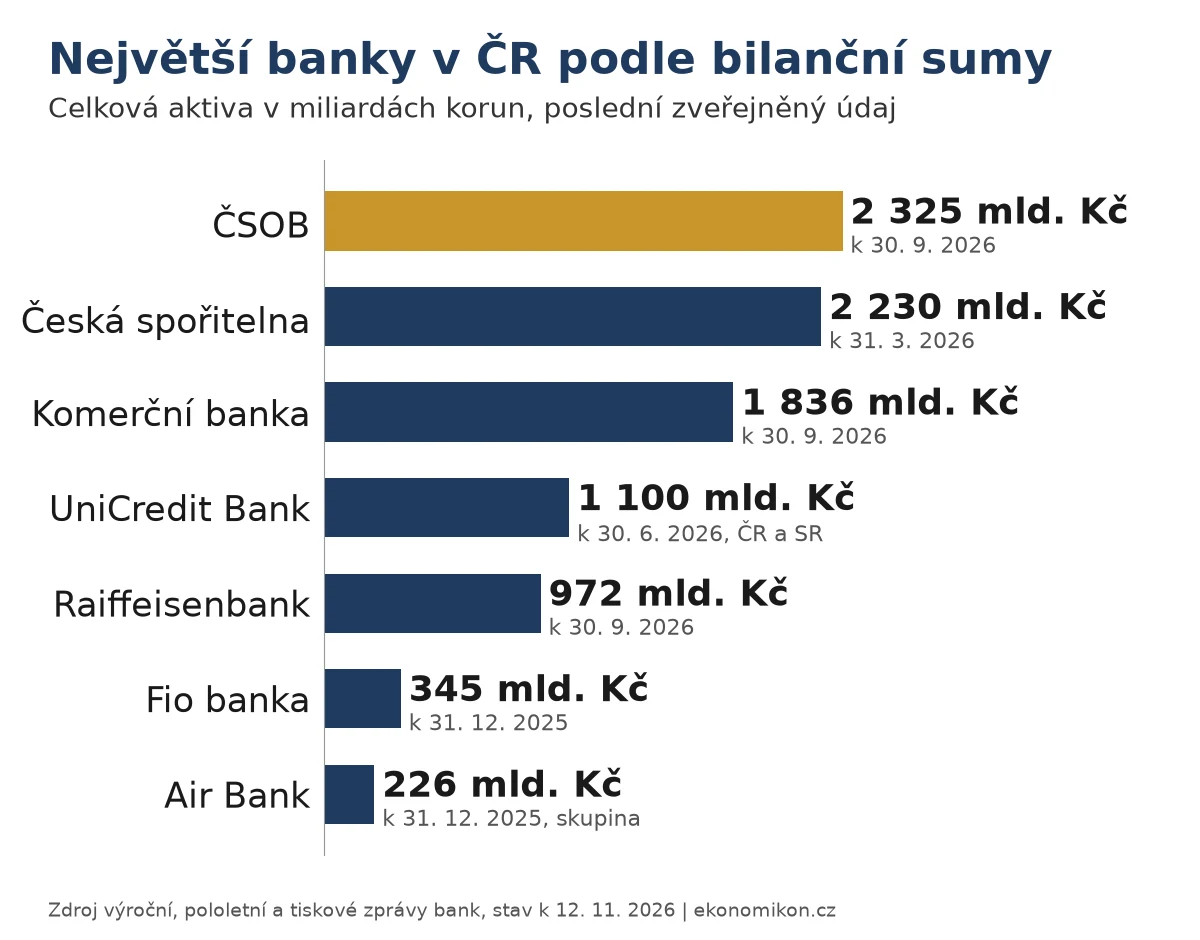
Přehled bank působících v Česku a jejich velikosti najdete v rubrice banky.
Proč úroky závisejí na sazbě ČNB
Klíčovou sazbou České národní banky je dvoutýdenní repo sazba. Od 6. 11. 2026 činí 4,00 %, předtím byla od 19. 6. 2026 na 3,75 % a od 9. 5. 2025 na 3,50 %. Aktuální hodnotu zveřejňuje ČNB na stránce nástroje měnové politiky.
Za tuto sazbu si komerční banky ukládají u ČNB přebytečné peníze. Je to pro ně bezrizikový výnos, a proto jim nedává smysl platit klientům na vkladech dlouhodobě víc. Sazby termínovaných vkladů se tak drží pod repo sazbou nebo těsně kolem ní. Vyšší úrok nabízejí hlavně menší instituce, které potřebují získat nové vklady.
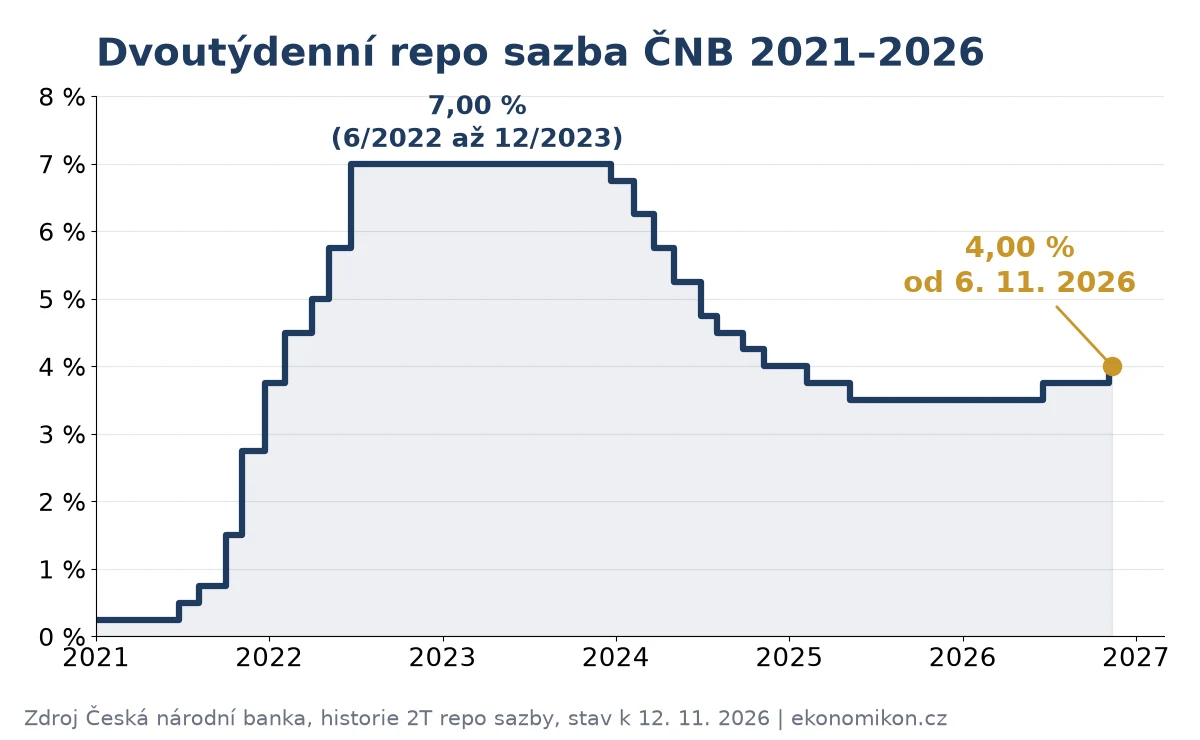
Pro střadatele z toho plyne jednoduché pravidlo. Když se čeká pokles sazeb, pevný úrok na delší dobu vás před poklesem ochrání. Když sazby rostou, pevný úrok vás naopak drží na nižší úrovni až do splatnosti. Budoucí rozhodnutí bankovní rady ale předem nezná nikdo.
Zdanění úroků a pojištění vkladu
Úrok z termínovaného vkladu fyzické osoby se daní srážkovou daní 15 % podle § 36 zákona č. 586/1992 Sb., o daních z příjmů. Daň strhne a odvede banka, vy dostanete úrok už čistý. Sražením je daňová povinnost splněna, úrok se tedy neuvádí v daňovém přiznání.
U úroků z vkladů fyzických osob se základ daně nezaokrouhluje a celková sražená daň se zaokrouhluje na celé koruny dolů. Z úroku 7 600 Kč tak banka strhne 1 140 Kč, z úroku 999 Kč strhne 149 Kč (15 % je 149,85 Kč).
Vklady v bankách, stavebních spořitelnách i družstevních záložnách se sídlem v Česku jsou ze zákona pojištěné. Garanční systém finančního trhu vyplácí při úpadku instituce 100 % vkladu včetně úroků, nejvýše však ekvivalent 100 000 EUR na jednu osobu u jedné instituce. Výplata musí začít do 7 pracovních dnů od rozhodného dne. Limit se počítá ze součtu všech účtů u dané banky, tedy běžného, spořicího i termínovaného dohromady, a na koruny se přepočítává kurzem ČNB.
Kdo ukládá částku nad tento limit, snižuje riziko rozdělením peněz mezi více institucí. Pojištění se nevztahuje na členské vklady v záložnách ani na podřízené vklady, které některé záložny nabízejí za výrazně vyšší úrok.
Kolik vyděláte na 200 000 Kč za rok
Výpočet je jednoduchý. Hrubý úrok je vklad krát roční sazba krát doba v letech, čistý úrok je hrubý úrok po odečtení 15 % daně.
Příklad pro 200 000 Kč na 12 měsíců se sazbou 3,80 % ročně:
- hrubý úrok 200 000 × 0,038 = 7 600 Kč,
- daň 15 % = 1 140 Kč,
- čistý úrok 6 460 Kč, tedy 3,23 % z vkladu,
- po roce dostanete zpět 206 460 Kč.
Stejný vklad se sazbou 2,85 % vynese čistého 4 845 Kč (2,42 %), se sazbou 4,60 % pak 7 820 Kč (3,91 %). Rozdíl mezi nejnižší a nejvyšší sazbou z tabulky dělá u 200 000 Kč necelé 3 000 Kč ročně.
U kratších vkladů se sazba krátí podle doby. Šestiměsíční vklad 200 000 Kč se sazbou 4 % ročně vynese hrubého zhruba 4 000 Kč, čistého 3 400 Kč. Roční sazbu proto nikdy nesrovnávejte s výnosem za celé období.
A kolik stojí předčasný výběr? U sankce 2 % z vybírané částky zaplatíte při výběru celých 200 000 Kč poplatek 4 000 Kč. To je víc než polovina ročního čistého úroku. U vkladu, kde banka poplatek neúčtuje, ale úrok při předčasném výběru nevyplatí, přijdete o celý dosavadní výnos.
Kdy má termínovaný vklad smysl a kdy ne
Měřítkem je inflace. Podle Českého statistického úřadu vzrostly spotřebitelské ceny v říjnu 2026 meziročně o 2,4 %. Aby vklad udržel kupní sílu peněz, musí po zdanění vynést aspoň tolik. Tomu odpovídá hrubá sazba kolem 2,82 % (2,4 děleno 0,85). Všechny roční sazby v tabulce jsou nad touto hranicí, nejnižší z nich jen těsně.
Termínovaný vklad dává smysl, když:
- víte, že peníze nebudete určitou dobu potřebovat (našetřeno na auto za rok, na daně, na rekonstrukci),
- chcete mít výnos jistý a předem známý,
- nechcete plnit podmínky spořicích účtů ani hlídat, kdy banka sazbu sníží,
- ukládáte větší částku, než na jakou platí zvýhodněná sazba spořicích účtů.
Smysl nedává, když:
- jde o rezervu na nečekané výdaje, ta má být dostupná hned a bez sankce,
- sazba po zdanění nepokryje inflaci,
- spořicí účet nabízí stejný nebo vyšší úrok bez podmínek, které byste nesplnili,
- ukládáte peníze na mnoho let dopředu. Sazby na 2 a více let jsou u většiny bank nižší než roční a pevný úrok vás neochrání, když inflace vzroste.
Pro delší období existují i jiné konzervativní nástroje s jinými pravidly, například státní dluhopisy pro občany. Liší se délkou, způsobem výplaty výnosu i podmínkami předčasného splacení, takže je nelze s ročním vkladem srovnávat jen podle sazby.
Kdo si není jistý, kdy bude peníze potřebovat, může vklad rozdělit. Místo jednoho vkladu 300 000 Kč na rok založí tři po 100 000 Kč se splatností za 3, 6 a 12 měsíců. Část peněz se tak uvolňuje průběžně a při nečekaném výdaji stačí zrušit jen jeden z nich.
Podle čeho vybírat a jak vklad založit
Při výběru porovnávejte v tomto pořadí:
- Sazbu pro vaši dobu a částku. Reklamní „až“ často platí pro jinou délku, než chcete, nebo jen do určité výše vkladu.
- Podmínky předčasného výběru. Poplatek z vybírané částky, ztráta úroku, nebo úplný zákaz.
- Minimální a maximální vklad. U sledovaných institucí začíná minimum na 1 000 Kč a končí na 30 000 Kč.
- Co se stane po splatnosti. Automatická obnova za novou sazbu, nebo převod na běžný účet.
- Kdo je protistrana. Banka, nebo záložna s povinným členským vkladem. Ověřte si, že instituce spadá pod české pojištění vkladů a že celkem u ní nepřekročíte limit 100 000 EUR.
- Poplatky. Založení a vedení bývá zdarma, platit se může za papírové výpisy. U ČSOB stojí vedení se zasíláním výpisů poštou 65 nebo 100 Kč měsíčně podle věku.
Samotné založení trvá pár minut:
- Ujasněte si částku a dobu, po kterou peníze opravdu nebudete potřebovat. Rezervu na několik měsíců výdajů nechte mimo vklad.
- Porovnejte aktuální sazby pro zvolenou dobu v úrokových lístcích bank, ne v reklamních bannerech.
- Přečtěte si v podmínkách část o předčasném výběru a o obnově vkladu.
- Zjistěte, zda k vkladu potřebujete u dané instituce běžný účet. Česká spořitelna například termínovaný vklad vede i bez něj, Artesa běžný účet a členství vyžaduje.
- V internetovém bankovnictví nebo mobilní aplikaci zvolte termínovaný vklad, zadejte částku, dobu a to, zda se má po splatnosti obnovit.
- Převeďte peníze. Úročení začíná dnem, kdy je banka na vklad připíše.
- Poznamenejte si datum splatnosti. Některé banky dovolují výběr bez sankce jen v den splatnosti nebo pár dní po něm, u ČSOB je to den splatnosti a následujících šest kalendářních dnů.
- Po splatnosti zkontrolujte připsaný úrok a rozhodněte, co s penězi dál.
Časté otázky
Jaký je teď nejvyšší úrok na termínovaném vkladu?
K 12. 11. 2026 nabízely banky na roční korunový vklad nejvýše 3,80 % ročně (ČSOB a Air Bank), družstevní záložna Artesa 4,60 % při splnění podmínky členství. Na šest měsíců byly k vidění i sazby 4 % a vyšší. Sazby se průběžně mění, vždy si je ověřte v aktuálním úrokovém lístku.
Musím úrok z termínovaného vkladu uvádět v daňovém přiznání?
Ne. Úrok podléhá 15% srážkové dani, kterou strhne a odvede banka. Sražením je daň vyřízena a na účet vám přijde už čistý úrok.
Je termínovaný vklad bezpečný?
Vklad u banky nebo záložny se sídlem v Česku je ze zákona pojištěn do výše odpovídající 100 000 EUR na osobu u jedné instituce, včetně úroků. Výplata náhrad musí začít do 7 pracovních dnů. Pojištění se netýká členských ani podřízených vkladů v záložnách.
Mohu si peníze vybrat před splatností?
Záleží na bance. Některé účtují poplatek kolem 2 % z vybírané částky, jiné vklad vrátí bez poplatku, ale bez úroku, a některé předčasný výběr vůbec neumožňují. Podmínky najdete v úrokovém lístku a v obchodních podmínkách produktu.
Jaká je minimální částka pro termínovaný vklad?
U institucí ve srovnání se minimum pohybuje od 1 000 Kč (mBank) přes 5 000 Kč (ČSOB, Komerční banka) a 10 000 Kč (Raiffeisenbank) po 30 000 Kč (Air Bank). Horní hranice buď není, nebo je v řádu milionů korun.
Co se stane s vkladem po splatnosti?
Buď se peníze i s úrokem převedou na váš účet, nebo se vklad automaticky obnoví na stejnou dobu za sazbu platnou v den obnovy. Záleží na tom, co si zvolíte při zakládání a co banka umožňuje. Obnovu je třeba zrušit včas před splatností.
Vyplatí se termínovaný vklad na více let?
K 12. 11. 2026 byly sazby na dva a více let u většiny sledovaných bank nižší než na jeden rok. Dlouhý vklad dává smysl hlavně tehdy, když chcete mít jistý úrok bez ohledu na budoucí pokles sazeb. Počítejte ale s tím, že pevný úrok vás neochrání před vyšší inflací.
Zdroje
- Česká národní banka, nástroje měnové politiky a aktuální 2T repo sazba
- Česká národní banka, historie dvoutýdenní repo sazby
- Český statistický úřad, indexy spotřebitelských cen za říjen 2026
- Zákon č. 586/1992 Sb., o daních z příjmů, § 36 a § 38d
- Zákon č. 21/1992 Sb., o bankách, § 41c až 41e (pojištění pohledávek z vkladů)
- Garanční systém finančního trhu, o pojištění vkladů
- ČSOB, termínovaný vklad
- Air Bank, termínovaný vklad
- mBank, mVklad
- Fio banka, termínový vklad s obnovou
- Komerční banka, termínovaný účet
- Raiffeisenbank, přehled úrokových sazeb pro fyzické osoby
- Artesa, spořitelní družstvo, oznámení o úrokových sazbách
- Partners Banka, termínovaný vklad
- Banka CREDITAS, termínovaný vklad